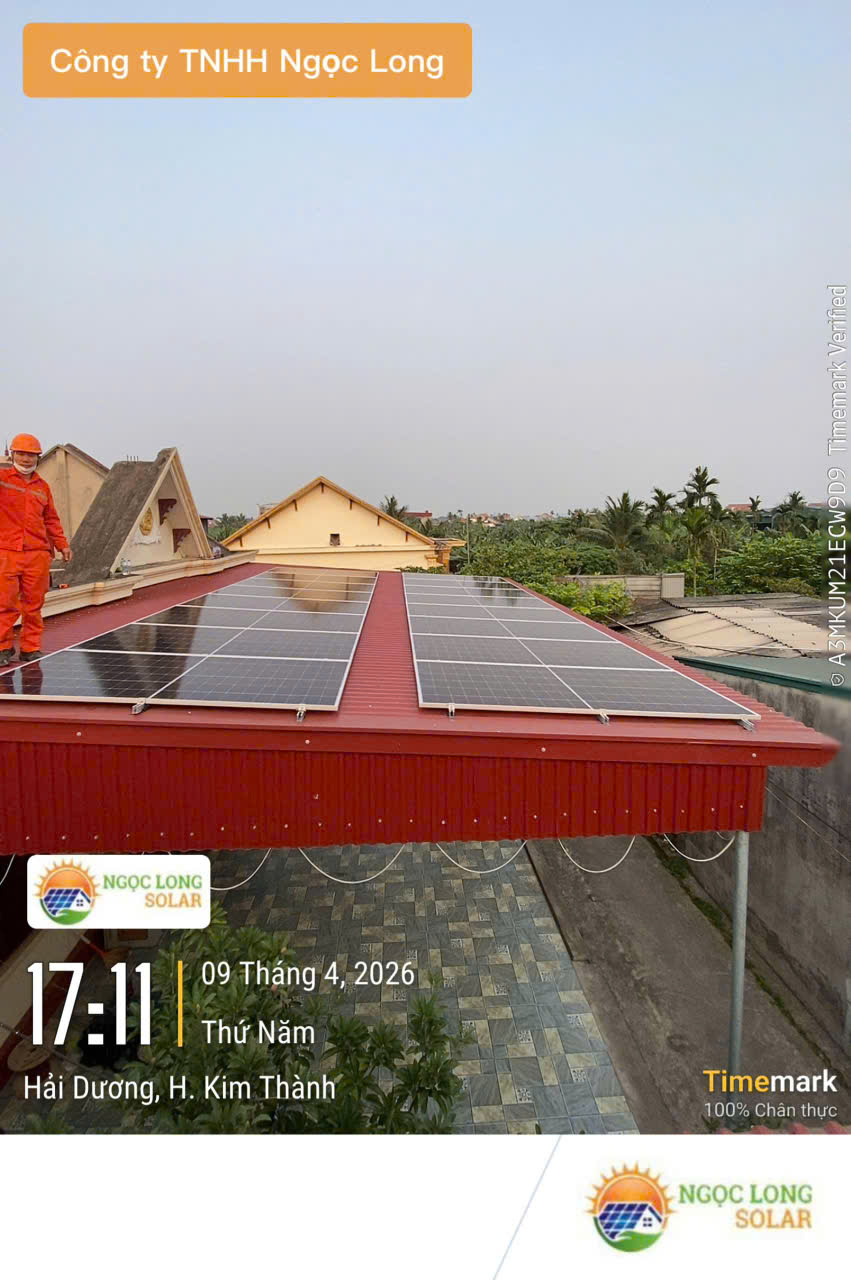


5 hiểu lầm về trả góp điện mặt trời doanh nghiệp
18/09/2026 16:36
5 hiểu lầm khiến doanh nghiệp bỏ lỡ chương trình trả góp điện mặt trời
Nhiều doanh nghiệp quan tâm đến điện mặt trời nhưng vẫn trì hoãn vì lo vốn đầu tư lớn, thủ tục phức tạp hoặc cho rằng hình thức trả góp tiềm ẩn nhiều ràng buộc.
Trên thực tế, chương trình trả góp điện mặt trời được xây dựng để giúp doanh nghiệp phân bổ nguồn vốn theo thời gian. Tuy nhiên, để lựa chọn đúng phương án, doanh nghiệp cần hiểu rõ điều kiện thẩm định, vốn đối ứng, quyền lợi và chính sách tất toán.
Dưới đây là 5 hiểu lầm phổ biến mà doanh nghiệp thường gặp.

Hiểu lầm 1: Doanh nghiệp nào cũng được duyệt trả góp
Chương trình trả góp điện mặt trời không được phê duyệt tự động cho mọi doanh nghiệp.
Theo chính sách của Ngọc Long Solar, doanh nghiệp cần đáp ứng một số tiêu chí cơ bản:
- Doanh thu trên 25 tỷ đồng/năm.
- Hoạt động từ 5 năm trở lên.
- Trong 3 năm liên tục gần nhất không báo lỗ hoặc không phát sinh lỗ.
- Có hồ sơ pháp lý, tài chính và hồ sơ công trình phù hợp.
- Đáp ứng kết quả thẩm định thực tế.
Tỷ lệ bảo lãnh ngân hàng cũng được xem xét dựa trên năng lực tài chính của doanh nghiệp, tình hình kinh tế và giá trị hệ thống dự kiến lắp đặt.
Vì vậy, việc chuẩn bị hồ sơ đầy đủ và minh bạch có vai trò quan trọng trong quá trình xét duyệt.
Hiểu lầm 2: Trả góp điện mặt trời luôn phải chuẩn bị một khoản vốn lớn
Yêu cầu vốn ban đầu phụ thuộc vào kỳ hạn doanh nghiệp lựa chọn.
Với chương trình trả góp 5 năm, khách hàng cần chuẩn bị vốn đối ứng bằng 30% tổng giá trị dự án.
Với chương trình trả góp 7 năm, doanh nghiệp đáp ứng điều kiện của chương trình không phải chuẩn bị vốn đối ứng.
Phương án 5 năm phù hợp với doanh nghiệp có sẵn một phần vốn và muốn rút ngắn thời gian thanh toán. Phương án 7 năm phù hợp với doanh nghiệp muốn giữ vốn lưu động cho hoạt động sản xuất, kinh doanh.
Không nên lựa chọn chỉ dựa vào thời gian dài hay ngắn. Doanh nghiệp cần xem xét dòng tiền, khả năng thanh toán và kế hoạch tài chính trong những năm tiếp theo.
Hiểu lầm 3: Không sở hữu nhà xưởng thì không thể làm hồ sơ
Trong danh sách hồ sơ ban đầu, khách hàng có thể cung cấp giấy chứng nhận quyền sử dụng đất hoặc giấy tờ thuê địa điểm.
Điều này có nghĩa doanh nghiệp đang thuê nhà xưởng vẫn có thể gửi hồ sơ để được xem xét. Tuy nhiên, giấy tờ thuê, thời hạn sử dụng địa điểm và các điều kiện liên quan đến công trình cần phù hợp với yêu cầu thẩm định.
Việc có giấy tờ thuê không đồng nghĩa hồ sơ chắc chắn được phê duyệt. Kết quả cuối cùng vẫn phụ thuộc vào toàn bộ hồ sơ pháp lý, tài chính và tình trạng thực tế của dự án.
Hiểu lầm 4: Tất toán trước hạn luôn bị phạt
Chính sách tất toán được áp dụng theo thời điểm khách hàng hoàn thành nghĩa vụ trả góp.
- Nếu tất toán trong năm đầu tiên, khách hàng thanh toán đầy đủ phí của 12 tháng đầu tiên và phần tiền gốc còn lại.
- Nếu tất toán sau năm đầu tiên, khách hàng chỉ cần thanh toán phần tiền gốc còn lại.
- Phí phạt tất toán sau năm đầu tiên bằng 0.
Chính sách này tạo điều kiện cho doanh nghiệp chủ động hơn khi tình hình tài chính thay đổi hoặc khi muốn hoàn thành nghĩa vụ thanh toán sớm.
Hiểu lầm 5: Trả góp chỉ là một phương án tài chính
Ngoài việc phân bổ chi phí đầu tư, khách hàng còn được hưởng các quyền lợi liên quan đến chất lượng và quá trình vận hành hệ thống:
- Công trình được kiểm tra độc lập trước khi nghiệm thu.
- Khách hàng nhận báo cáo kiểm tra chi tiết.
- Hệ thống được mua bảo hiểm trong suốt thời gian trả góp.
- Được tặng kiểm tra định kỳ 6 tháng/lần trong 3 năm đầu tiên.
- Được áp dụng chính sách tất toán linh hoạt.
Như vậy, chương trình không chỉ tập trung vào việc thanh toán mà còn bao gồm các hoạt động kiểm tra và đồng hành kỹ thuật.
Hiểu đúng trước khi lựa chọn
Trả góp điện mặt trời có thể là giải pháp phù hợp với doanh nghiệp muốn triển khai dự án nhưng chưa muốn thanh toán toàn bộ chi phí ngay từ đầu.
Tuy nhiên, mỗi hồ sơ có tình hình tài chính, địa điểm và nhu cầu sử dụng điện khác nhau. Doanh nghiệp nên được khảo sát và đánh giá trước khi lựa chọn kỳ hạn 5 năm hoặc 7 năm.
Liên hệ Ngọc Long Solar để được kiểm tra điều kiện ban đầu, khảo sát công trình và tư vấn phương án phù hợp.
Lưu ý: Việc phê duyệt hồ sơ, tỷ lệ bảo lãnh ngân hàng và các điều kiện liên quan phụ thuộc vào kết quả thẩm định thực tế. Chính sách có thể được điều chỉnh theo từng thời điểm.